【ニュースの要点】
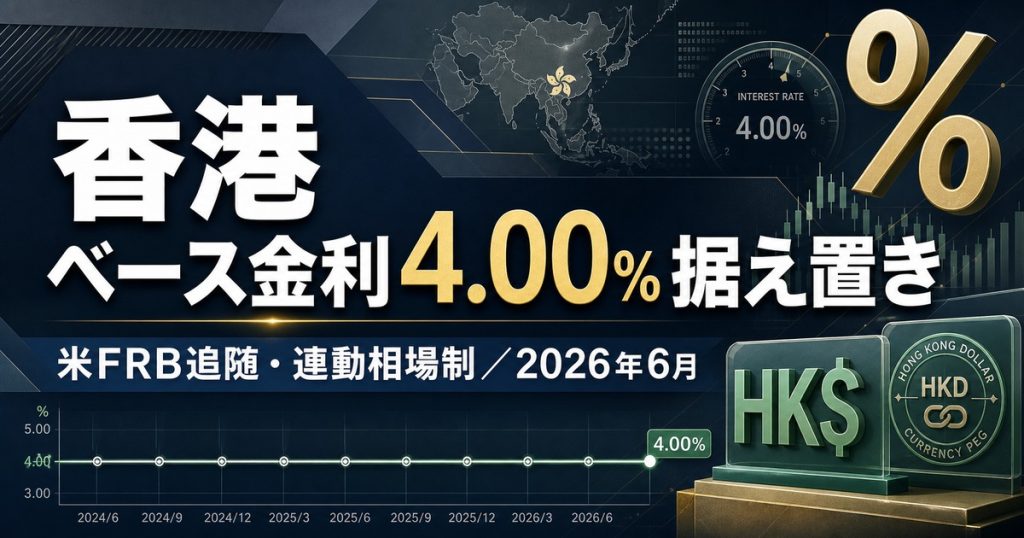
- 何が:香港のベース金利(Base Rate)が 4.00%で据え置き となりました。香港金融管理局(HKMA, Hong Kong Monetary Authority)が毎営業日に公表する公式の基準金利で、2026年6月時点の値です(出典:HKMA公式「Base Rate」ページ/2026年6月時点)。
- なぜ:米連邦準備制度(FRB)のFOMCが2026年6月、政策金利(フェデラル・ファンド金利)の目標レンジを 3.50〜3.75%で据え置き(利下げ見送り) と決めたためです。香港は連動相場制(Linked Exchange Rate System:LERS)を採るため、金利は構造的に米国に追随します(出典:HKMAプレスリリース/2026年6月18日付)。
- HKMAの呼びかけ:不動産購入・投資・借入の判断にあたっては「金利リスクを慎重に管理すべき(carefully manage interest rate risks)」と、市民・企業に注意を促しました(出典:HKMAプレスリリース/2026年6月18日付)。
香港駐在員の住宅ローンや日系企業の借入コストに関わる話題です。まずは「なぜ香港の金利は自分で決められないのか」という仕組みから、やさしく整理します。
ニュースの概要
HKMAは2026年6月18日、米FRBの金利決定を受けた声明「HKMA’s Response to US Fed’s Interest Rate Decision(米連邦準備制度の金利決定へのHKMAの対応)」を公表しました(2026年6月時点)。
声明の主なポイントは次のとおりです。
- FRBのFOMCは、政策金利(フェデラル・ファンド金利)の目標レンジを3.50〜3.75%で据え置いた(利下げを見送った)。
- 連動相場制(LERS)のもとで、香港ドルの銀行間金利(HIBOR)は基本的に米ドルの対応金利に連動する。
- 米国の今後の金利調整はインフレや雇用情勢のデータ次第であり、それが香港の金利環境にも影響しうる。
- HKMAは「市場動向を引き続き注視し、通貨・金融の安定を維持する」とコミットした。
- 市民は、不動産購入・投資・借入の判断にあたって金利リスクを慎重に管理すべきである。
なお、ベース金利の水準そのもの(4.00%)は、この6月18日付プレスリリースの本文には数字としては記載されていません。HKMAはベース金利を毎営業日に公表しており、4.00%という値はその日次公表値です(HKMA公式「Base Rate」ページ)。後述の算定式(米FF金利下限3.50%+50bp=4.00%)とも完全に整合します。
読みどころ――駐在員・日系企業はどう受け止めるか
今回は新しい規制やローン審査ルールの変更(LTV規制の見直しなど)が出たわけではなく、「金利据え置き+定型的な注意喚起」という性格のニュースです。とはいえ、当面は香港の金利が大きく下がりにくい局面が続きやすいという見通しを持てる点で、お金まわりの判断材料になります。
個人(駐在員・家族)にとって
- 住宅ローン:香港の住宅ローンは主に「HIBOR連動(Hプラン)」と「プライム(最優遇貸出金利)連動(Pプラン)」があり、いずれも米金利・香港の資金事情を通じて金利が動きます。米利下げが先送りされたため、当面ローン金利が大きく下がる材料は乏しい、という前提で家計を見ておくと安心です。
- 賃貸更新・住み替え:金利が高止まりすると、不動産価格や賃料の地合いにも影響しうるため、購入か賃貸かを検討中の方は現状の金利環境を意思決定の前提に置けます。
- 為替・送金:連動相場制で1米ドル=7.75〜7.85香港ドルにペッグされているため、香港ドルの対円レートは主に米ドル円の動きに連動します。給与・送金・帰国時の両替を考えるうえで、この「香港ドル=実質ドル」という構図を押さえておくと役立ちます。
- 預金・運用:金利据え置き=香港ドル/米ドル建ての定期預金やマネー・マーケット商品の利回りが当面高水準を保ちやすい、という見方もできます(ただし個別商品の条件は要確認です)。
企業(日系企業の経営・財務)にとって
- 運転資金・借入コスト:法人向け融資の多くもHIBORやプライムに連動するため、利下げ先送り=調達コストが下がりにくい局面が続く可能性があります。資金繰り計画や金利前提の見直しに関わります。
- 設備投資・拠点投資:金利が高止まりする前提では、投資回収のハードルレートが上がります。GBA(大湾区)展開や香港拠点の増強を検討する企業の投資判断に影響しうるポイントです。
- 財務・為替管理:香港ドルは米ドルペッグのため、米ドル建て取引のヘッジ方針や、円・人民元との金利差を踏まえた資金配置の前提になります。HKMAの「金利リスクを慎重に管理せよ」というメッセージは、財務部門にとって当面の高金利継続・変動に備えるべきという注意喚起と読めます。
背景――なぜ香港は自分で金利を決められないのか
連動相場制(LERS)という土台
香港は1983年に導入した連動相場制(Linked Exchange Rate System:LERS)のもと、香港ドルを1米ドル=7.75〜7.85香港ドルの範囲に固定しています。為替を固定する代償として、香港は独自に金利を動かすことができず、金融政策は実質的に米FRBに連動します。これが「FRBが動けば香港も動く/FRBが据え置けば香港も据え置き」という構造的な理由です。
ベース金利(Base Rate)とは
ベース金利は、HKMAが割引窓口(Discount Window)を通じて銀行に資金を供給する際の基準となるHKMAの「公式金利」です。HKMA公式の算定式では、
- 「米FF金利目標レンジの下限+50bp(0.50%)」と、
- 「翌日物・1か月物HIBORの5営業日移動平均の平均値」
の高い方で機械的に決まります(2026年6月時点、HKMA公式)。今回は前者、すなわち米下限3.50%+0.50%=4.00%が適用された計算になり、HKMAの日次公表値(4.00%)と整合します。
ベース金利と「あなたのローン金利」は別物
ここが誤解しやすい点です。ベース金利の据え置き=住宅ローン金利の据え置き、と直結はしません。消費者が実際に払う住宅ローン金利は、ベース金利そのものではなく、(a) 市場のHIBORに銀行スプレッドを乗せたHプラン(多くは上限となる「キャップ金利」が付きます)や、(b) 各銀行が決めるプライムレート連動のPプランで決まります。連動はしますが一致はしません。
2026年6月時点のHIBOR(翌日物・1か月物)や各行のプライムレートの具体的な数値・据え置き状況は、本記事では公式の一次情報での確認ができていないため、断定を避けます。ご自身のローンの実際の金利水準は、必ず取引銀行や最新の公式統計でご確認ください。
なお、今回FRBが利下げを見送ったことで、市場が期待していた利下げが後ろ倒しになった、という文脈で捉えられます。ただし今後の利下げの時期・回数は未確定であり、断定はできません。
今すべきこと(任意・確認の視点)
締切や手続きを伴うニュースではありませんが、変動金利の借入を抱える方に向けて、確認の視点だけ簡潔に挙げます。
- 住宅ローンをお持ちの方:自分のローンがHプラン(HIBOR連動)かPプラン(プライム連動)か、キャップ金利の有無を契約書で確認しておくと、金利環境の変化を自分ごととして読めます。当面は金利が大きく下がりにくい前提で家計を見ておくのが無難です。
- 購入・賃貸を検討中の方:金利が高止まりする前提でのローン返済シミュレーションを。借換えやプラン変更の損得は、銀行やモーゲージブローカーに相談を。
- 企業の財務部門:変動金利借入の金利前提(HIBOR/プライム連動分)を最新水準で見直し、当面の高金利継続シナリオで資金繰り・投資判断を点検。米ドルペッグを踏まえた為替・金利ヘッジ方針もあわせて確認を。
まとめ
香港のベース金利4.00%での据え置きは、香港が独自に決めたというより、連動相場制を通じてFRBの利下げ見送りに自動的に追随した結果です。当面は香港の借入コストも高めで推移しやすい、という見通しの目安にはなりますが、これは断定的な予測ではありません。
金利・為替・ローン条件は日々変動します。ベース金利はHKMAが毎営業日公表しており、HIBORやプライムレートの実際の水準も含め、最新の数値は必ず公式や取引金融機関でご確認ください。
本記事は一般的な情報提供であり、投資・借入・不動産購入の推奨や助言ではありません。最終的な判断はご自身の責任で行い、個別の借換え・財務・税務の判断は、銀行・モーゲージブローカー・税理士・ファイナンシャルアドバイザー等の専門家にご相談ください。
出典
- 香港金融管理局(HKMA)プレスリリース「HKMA’s Response to US Fed’s Interest Rate Decision」(公式・一次/2026年6月18日付、閲覧日:2026年6月30日)
- 香港金融管理局(HKMA)公式「Base Rate」ページ(算定式・日次公表値)(公式・一次/2026年6月時点、閲覧日:2026年6月30日)